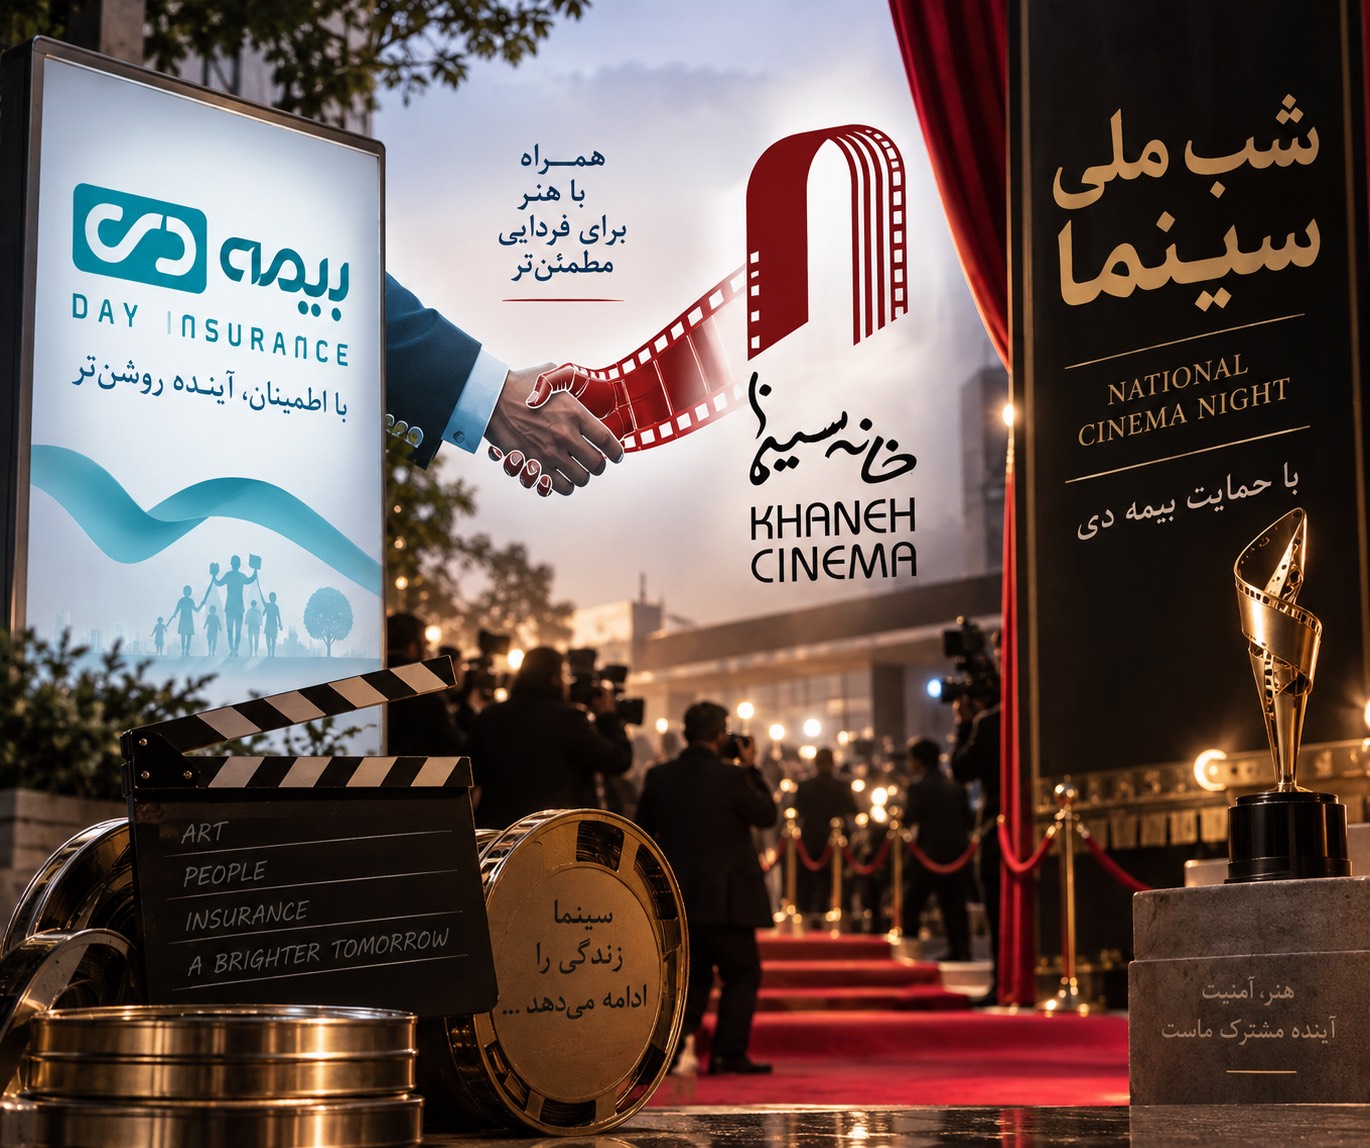
حضور پررنگ در رسانهها، برنامههای رادیویی، رویدادهای فرهنگی و فعالیتهای مختلف تبلیغاتی و برندینگ، نام بیمه دی را بیش از گذشته در معرض دید قرار داده است؛ اما پشت این ویترین تبلیغاتی یک سؤال مهم برای سهامداران وجود دارد: خروجی اقتصادی این هزینهها برای بیمه دی چه بوده است؟
به گزارش خبرنگار روزنو، بر اساس اطلاعات منتشرشده درباره عملکرد پنجماهه نخست سال ۱۴۰۵، حدود ۹۴ درصد حقبیمه تولیدی بیمه دی از رشته درمان حاصل شده و با اضافه شدن شخص ثالث، سهم این دو رشته از کل پرتفوی شرکت به بیش از ۹۷ درصد میرسد. چنین ترکیبی نشان میدهد با وجود فعالیتهای گسترده تبلیغاتی، تنوعبخشی به سبد محصولات بیمه دی همچنان با یک چالش جدی روبهروست.
تبلیغات گسترده؛ اما فروش متنوع کجاست؟
فلسفه اصلی تبلیغات در یک بنگاه اقتصادی، صرفاً دیدهشدن نام شرکت نیست. تبلیغات زمانی ارزش اقتصادی پیدا میکند که بتواند به جذب مشتری جدید، توسعه بازار، فروش محصولات بیشتر و در نهایت افزایش سودآوری منجر شود.
در مورد بیمه دی اما این سؤال مطرح است که فعالیتهای تبلیغاتی تا چه اندازه توانستهاند مشتریان شرکت را به سمت خرید رشتههای دیگر بیمهای هدایت کنند؟
وقتی حدود ۹۴ درصد پرتفوی همچنان در درمان متمرکز است، نمیتوان صرفاً با افزایش حضور رسانهای از موفقیت یک سیاست بازاریابی سخن گفت. شاخص واقعی موفقیت باید در صورتهای مالی و ترکیب پرتفوی دیده شود.
میلیونها بیمهشده؛ پس چرا این همه هزینه برای دیدهشدن؟
موضوع زمانی قابلتأملتر میشود که بیمه دی از قبل به جامعه بزرگی از بیمهشدگان دسترسی دارد. مدیرعامل این شرکت از سهم حدود ۲۴ درصدی بیمه دی از بازار درمان کشور سخن گفته و قرارداد بازنشستگان کشوری نیز جمعیتی در حدود ۲.۴ میلیون نفر را تحت پوشش قرار داده است.
بنابراین بیمه دی با یک شرکت تازهوارد و ناشناخته که برای معرفی نام خود نیازمند تبلیغات سنگین باشد، تفاوت دارد.
شرکتی با چنین جامعه بزرگی از بیمهشدگان، شاید بیش از افزایش «دیدهشدن»، نیازمند برنامهای برای تبدیل بیمهشدگان قراردادی به مشتریان چندمحصولی باشد.
اگر حتی بخشی از این جمعیت میلیونی به خریدار بیمههای زندگی، آتشسوزی، مسئولیت، حوادث و سایر محصولات تبدیل شوند، اثر اقتصادی آن باید بهوضوح در ترکیب پرتفوی شرکت مشاهده شود.
اسپانسرینگ چه میزان فروش ساخته است؟
حضور در رویدادهای فرهنگی، سینمایی و رسانهای میتواند بخشی طبیعی از سیاست برندینگ یک شرکت باشد؛ اما زمانی که پای منابع سهامداران در میان است، مدیران باید درباره بازده سرمایهگذاری تبلیغاتی نیز پاسخ روشن داشته باشند.
هر ریالی که برای تبلیغات، اسپانسرینگ و برندینگ هزینه میشود باید در نهایت بتواند به یک شاخص اقتصادی قابلاندازهگیری متصل شود.
چه تعداد مشتری جدید جذب شدهاند؟ چه میزان حقبیمه جدید از رشتههای غیر درمان ایجاد شده؟ سهم مشتریان حقیقی چه تغییری کرده؟ و مهمتر از همه، هر یک میلیارد تومان هزینه تبلیغات چه میزان درآمد و سود جدید برای شرکت ساخته است؟
انتشار شفاف این شاخصها میتواند بسیاری از ابهامات را برطرف کند.
بیمه دی؛ برند بزرگ یا پرتفوی وابسته؟
تناقض اصلی دقیقاً همینجاست؛ از یک طرف تلاش برای ساخت تصویری از یک برند بزرگ و فراگیر بیمهای و از طرف دیگر، پرتفویی که بخش بسیار بزرگی از آن همچنان به درمان و قراردادهای بزرگ وابسته است.
این تمرکز بالا میتواند شرکت را در برابر تغییر شرایط قراردادهای عمده، نرخ خسارت درمان و تصمیمات بیمهگذاران بزرگ آسیبپذیر کند.
بنابراین شاید اولویت اصلی بیمه دی باید نه بزرگتر کردن ویترین تبلیغاتی، بلکه اصلاح معماری پرتفوی و کاهش وابستگی به چند قرارداد بزرگ باشد.
سهامدار حق دارد بداند
هزینه تبلیغات ذاتاً هزینه نامطلوبی نیست؛ حتی میتواند یکی از موتورهای رشد یک شرکت باشد. اما شرط آن، وجود خروجی قابلاندازهگیری است.
سهامداران بیمه دی حق دارند بدانند هزینههای انجامشده برای تبلیغات، اسپانسرینگ و برندینگ دقیقاً چه دستاوردی برای شرکت داشته و چه میزان فروش جدید ایجاد کرده است.
اگر تبلیغات گسترده توانسته باشد فروش رشتههای غیر درمان را افزایش دهد، صورتهای مالی باید این موفقیت را نشان دهند؛ اما اگر پس از این حجم فعالیت رسانهای همچنان حدود ۹۴ درصد پرتفوی در درمان متمرکز باشد، پرسش درباره اثربخشی این هزینهها جدیتر خواهد شد.
در نهایت مسئله بسیار ساده است:
بیمه دی برای فروش بیشتر تبلیغ میکند یا فقط برای بیشتر دیدهشدن؟
پاسخ این سؤال نه روی بیلبوردها و نه در مراسمهای اسپانسری، بلکه در اعداد صورتهای مالی و ترکیب پرتفوی بیمه دی مشخص خواهد شد